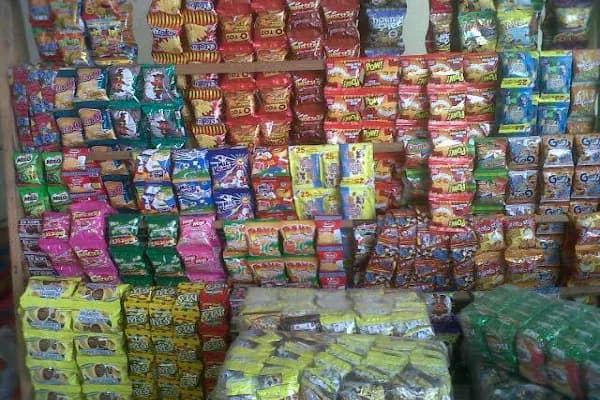
PPN Bakal Naik Jadi 12 Persen Tahun 2025, Siap-siap Makanan Ringan Ikut Meroket
Media digital yang menyajikan informasi aktual dan informatif seputar Jakarta dan Nasional
HAIJAKARTA.ID- Gubernur DKI Jakarta Pramono Anung mengimbau seluruh pengelola restoran, khususnya yang memiliki bangunan berukuran besar, untuk menyediakan alat pemadam api ringan (APAR) sebagai langk
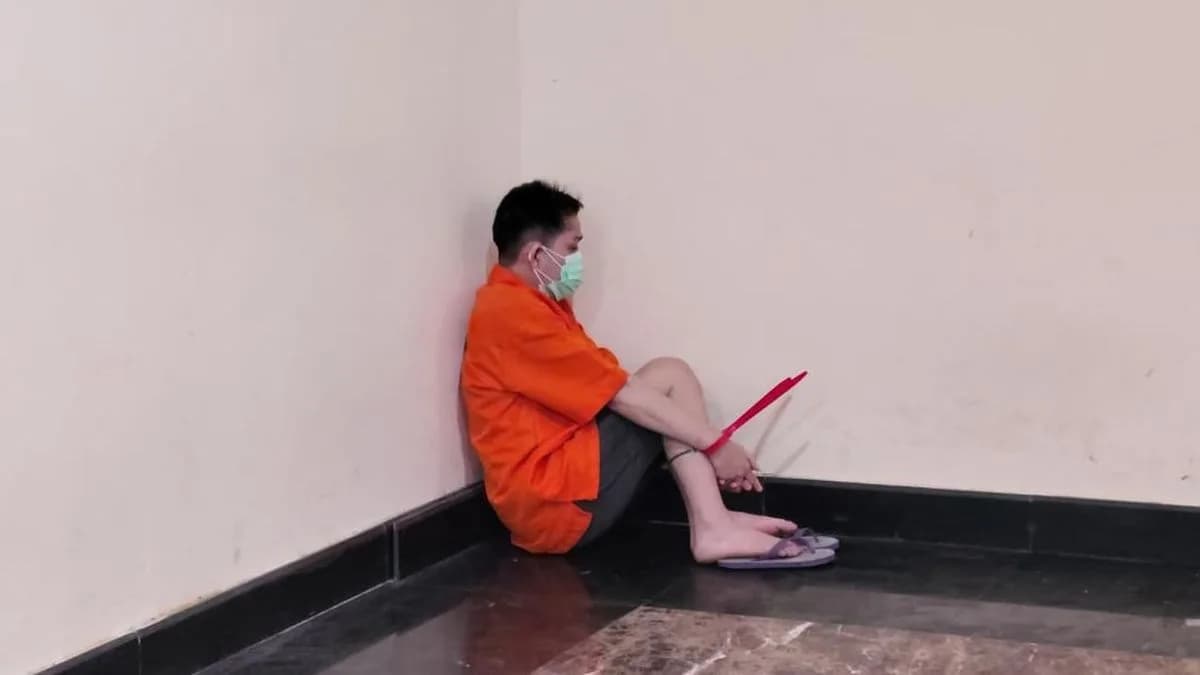
HAIJAKARTA.ID- Kasus pembunuhan seorang remaja berinisial AS (16) di kawasan Taman Lawang, Menteng, Jakarta Pusat, akhirnya menemui titik terang. Polisi mengungkap bahwa aksi pembacokan yang dilakukan
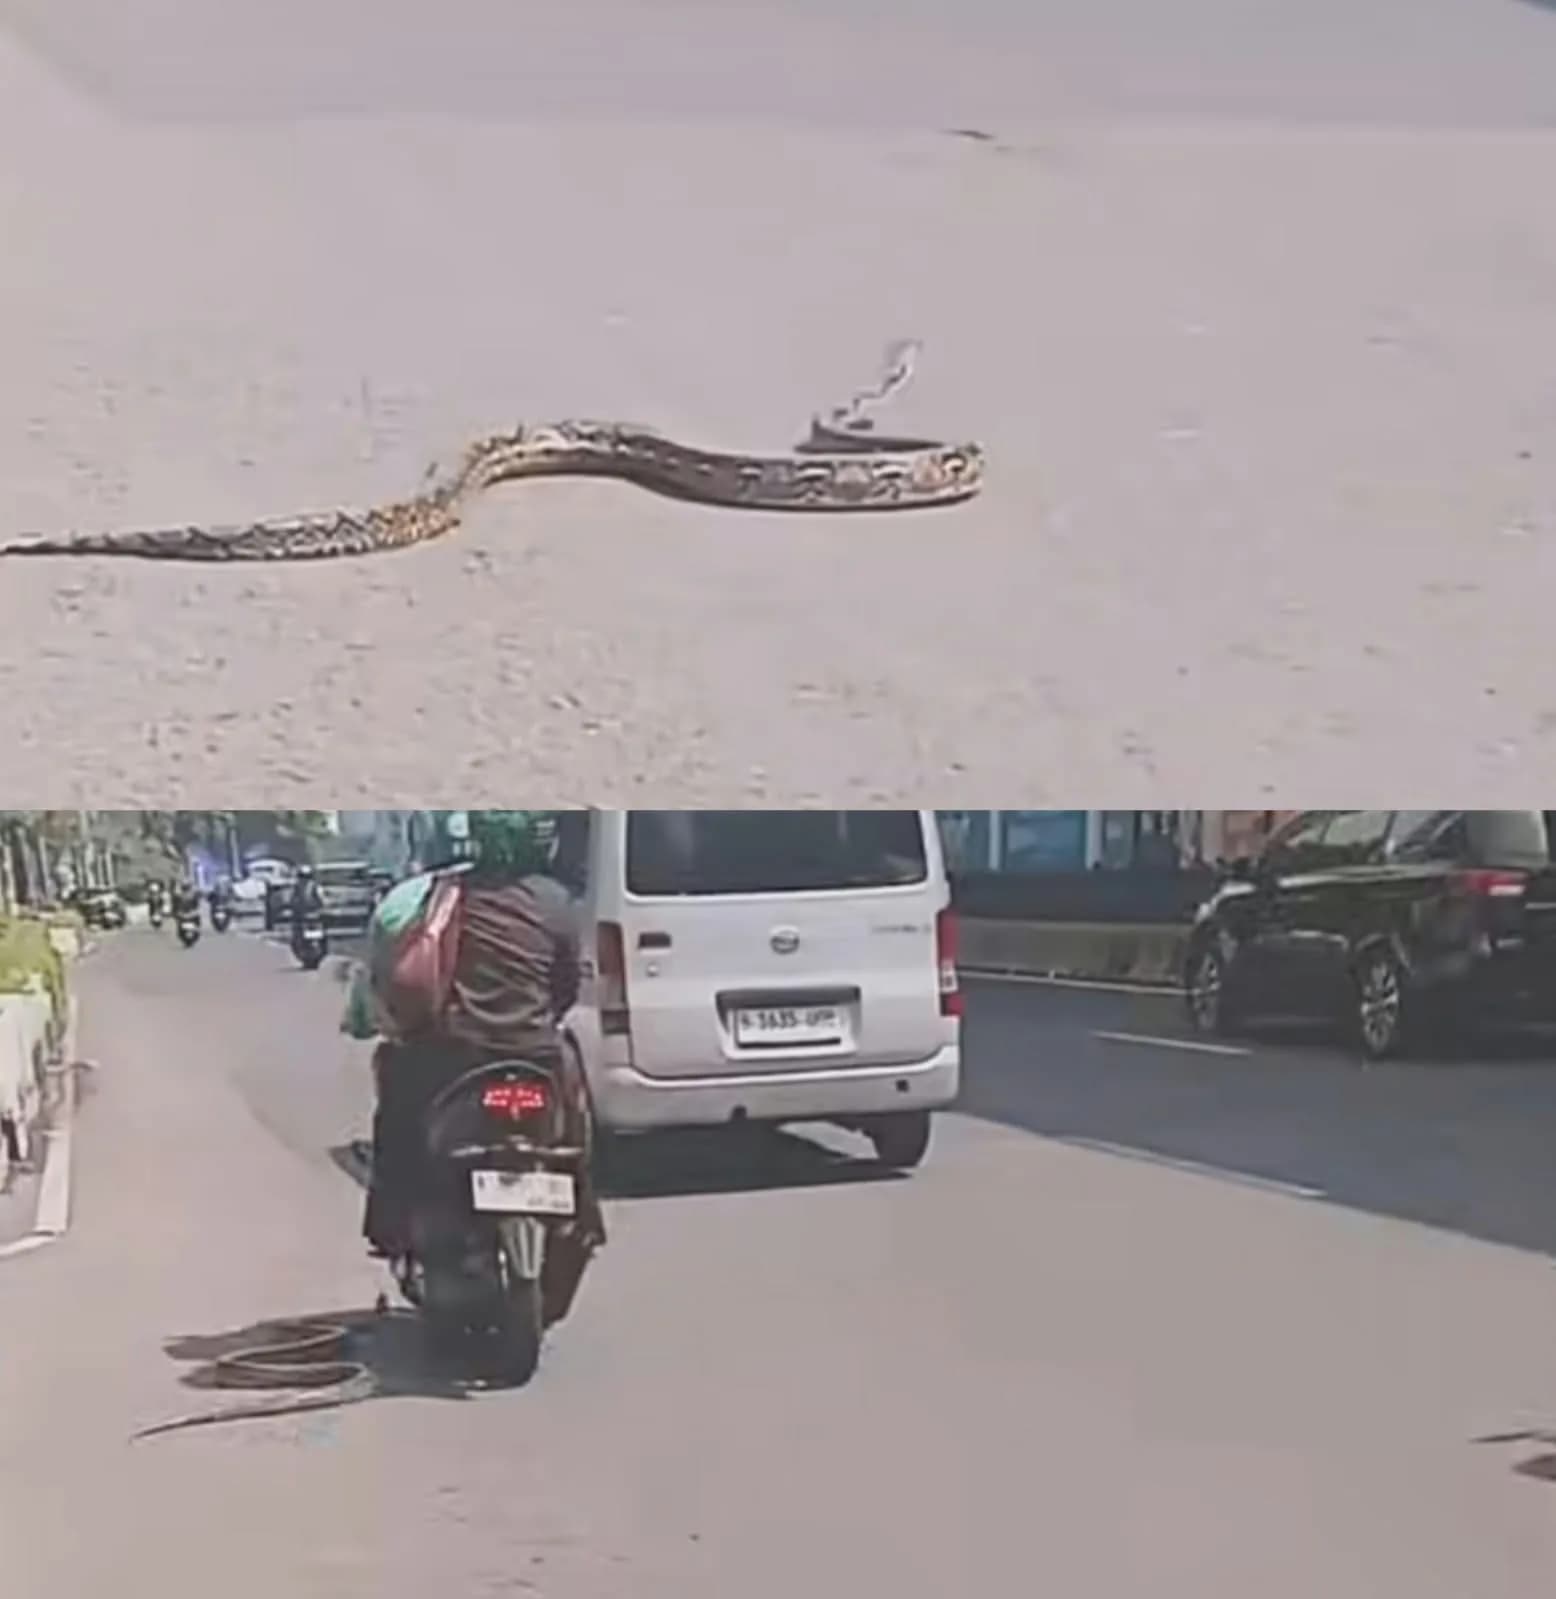
HAIJAKARTA.ID- Pemandangan tidak biasa terjadi di kawasan Jalan Jenderal Sudirman, Jakarta. Seekor ular berukuran besar terlihat muncul di tengah aktivitas masyarakat dan kendaraan yang melintas pada
Media digital yang menyajikan informasi aktual dan informatif seputar Jakarta dan Nasional
HAIJAKARTA.ID – Pajak Pertambahan Nilai (PPN) merupakan pajak yang dikenakan pada setiap transaksi penjualan atau pembelian barang dan jasa di Indonesia.
Bagi perusahaan yang sudah ditetapkan sebagai Pengusaha Kena Pajak (PKP), mereka memiliki kewajiban untuk menyetorkan serta melaporkan PPN kepada Direktorat Jenderal Pajak (DJP).
Sebagai PKP, perusahaan atau lembaga diwajibkan untuk memungut PPN dari konsumennya dan membayarkan ke negara.
PKP memiliki dua jenis pajak terkait transaksi barang dan jasa:
Selain itu, konsumen akhir atau pembeli juga memiliki kewajiban untuk membayar PPN atas pembelian barang atau jasa dari PKP.
Pajak ini menjadi salah satu sumber pendapatan penting bagi negara untuk mendukung berbagai program pembangunan.
Tidak semua barang dan jasa dikenakan PPN. Di Indonesia, klasifikasi barang dan jasa yang dikenakan pajak ini dikenal dengan sebutan Barang Kena Pajak (BKP) dan Jasa Kena Pajak (JKP).
Klasifikasi ini menentukan jenis barang atau jasa apa saja yang dikenakan PPN.
Saat ini, tarif PPN di Indonesia sebesar 11 persen.
Namun, sesuai dengan Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP) Pasal 7 Ayat 1, tarif ini akan naik menjadi 12 persen pada tahun 2025.
Berdasarkan UU PPN Pasal 4 Ayat 1, berikut adalah objek yang dikenakan PPN:
Barang yang tergolong dalam BKP harus memenuhi beberapa syarat, seperti barang berwujud atau tidak berwujud yang diserahkan di dalam Daerah Pabean dan penyerahan dilakukan dalam rangka kegiatan usaha atau pekerjaan.
Barang berwujud adalah barang yang memiliki bentuk fisik dan dapat dilihat serta disentuh. Beberapa contoh barang berwujud yang dikenakan PPN meliputi:
Selain barang fisik, PPN juga dikenakan pada barang tidak berwujud yang tidak memiliki bentuk fisik. Contohnya meliputi:
Penggunaan atau hak menggunakan hak cipta di bidang kesusastraan, kesenian, atau karya ilmiah.
Penggunaan atau hak menggunakan peralatan atau perlengkapan industrial, komersial, atau ilmiah.
Pemberian pengetahuan atau informasi di bidang ilmiah, teknikal, industrial, atau komersial.
Beberapa barang dan jasa tertentu, terutama yang menjadi kebutuhan pokok masyarakat, dikecualikan dari PPN.
Dalam penerapan PPN, Indonesia menerapkan konsep negative list, di mana barang-barang yang tidak termasuk dalam daftar Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) tidak dikenakan PPN.
Barang yang tergolong dalam kategori non-BKP ini tidak dibebankan pajak guna menjaga daya beli masyarakat terhadap kebutuhan pokok.